2026年生物基材料行业发展现状、市场规模及未来前景分析

一、行业概述
生物基材料是指利用可再生生物质资源(如玉米、秸秆、甘蔗、废弃油脂等)通过生物、化学或物理手段制造的新型材料,主要包括生物基塑料、生物基化学品、生物基纤维和生物基橡胶等。相较于传统石油基材料,生物基材料具有低碳足迹、可降解或可回收等优势,是实现碳中和目标与循环经济的重要路径。
2026年,随着全球气候治理深入推进、技术成熟度提升以及政策持续加码,生物基材料行业已从导入期迈入快速成长期。
二、发展现状
1. 技术进展
- 生物基塑料:聚乳酸(PLA)、聚羟基脂肪酸酯(PHA)、聚丁二酸丁二醇酯(PBS)等产业化技术日趋成熟。2026年,PLA的断裂伸长率与耐热性得到显著改善;PHA生产成本较2020年下降约40%,已具备大规模商用条件。
- 生物基平台化合物:2,5-呋喃二甲酸(FDCA)、乙二醇、1,3-丙二醇等通过酶催化或化学法高效制备,推动下游聚酯、聚氨酯等材料升级。
- 生物基纤维:莱赛尔纤维、聚乳酸纤维在纺织领域渗透率提升;甲壳素纤维、海藻纤维等新型生物基纤维进入中试阶段。
- 生物基橡胶:银菊胶、蒲公英橡胶完成中试,生物基异戊二烯橡胶实现千吨级装置运行。
2. 政策与标准
- 中国:2025年发布《生物基材料产业高质量发展行动计划》,明确到2030年生物基材料占塑料总消费量比例达到15%;2026年启动生物基材料碳足迹核算国家标准制定。
- 欧盟:碳边境调节机制(CBAM)全面覆盖塑料与化工品,倒逼企业采用生物基原料;《包装与包装废弃物法规》要求2030年所有塑料包装可回收或可降解。
- 美国:能源部生物能源技术办公室持续资助生物基材料研发,2026年新增2亿美元用于生物制造示范项目。
3. 主要企业与产能
- 全球龙头企业:NatureWorks(PLA)、TotalEnergies Corbion(PLA)、Danimer Scientific(PHA)、BASF(生物基聚酰胺)、Cargill(生物基聚氨酯)等。
- 中国主要企业:丰原集团(PLA)、蓝晶微生物(PHA)、金丹科技(PLA/丙交酯)、凯赛生物(生物基聚酰胺)、华峰集团(生物基聚氨酯)等。
- 截至2026年上半年,全球生物基塑料产能约350万吨/年,较2020年增长近2倍;中国产能约120万吨/年,占全球三分之一以上。
三、市场规模
1. 整体市场规模
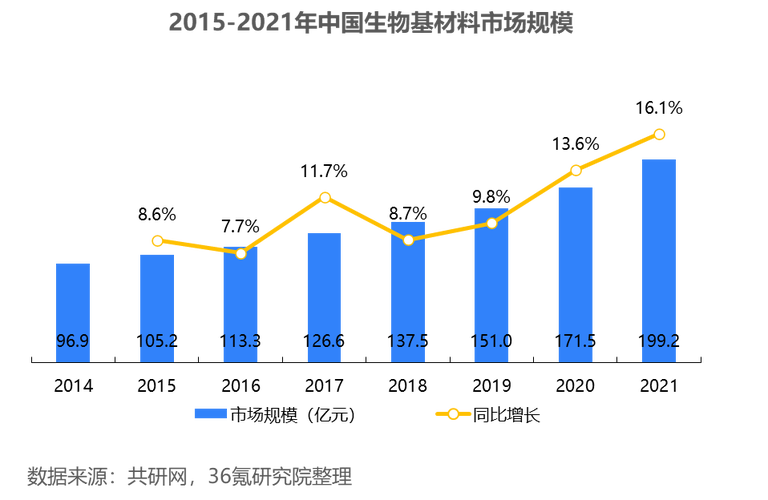
- 2025年全球生物基材料市场规模约为320亿美元,2026年预计达到400亿美元,同比增长25%。
- 中国生物基材料市场规模2025年约为680亿元人民币,2026年预计突破900亿元人民币,同比增长约32%。
2. 细分市场
| 细分领域 | 2026年全球规模(亿美元) | 年增长率 |
|---------|----------------------|---------|
| 生物基塑料 | 220 | 28% |
| 生物基化学品 | 90 | 20% |
| 生物基纤维 | 55 | 18% |
| 生物基橡胶 | 25 | 35% |
| 其他 | 10 | 15% |
3. 区域分布
- 亚太地区:占全球市场的45%,中国是最大生产国与消费国。
- 欧洲:占30%,受政策驱动需求旺盛。
- 北美:占20%,技术领先但成本较高。
- 其他地区:占5%,巴西、印度等新兴市场增速较快。
四、驱动因素
- 政策强制与激励:禁塑令、碳税、绿色采购等政策直接创造需求。
- 品牌商承诺:可口可乐、百事、宜家、耐克等承诺2040年前实现包装100%可回收或生物基。
- 成本下降:2026年PLA价格降至1.8万元/吨,接近传统PE;PHA成本降至3.5万元/吨,较2020年下降40%。
- 技术进步:合成生物学使原料转化率提升30%,非粮生物质利用实现突破。
- 消费者偏好:62%的全球消费者愿意为生物基产品支付10%溢价(2026年调查)。
五、挑战与瓶颈
- 原料竞争:粮基原料存在“与人争粮”争议,非粮生物质(秸秆、林业废弃物)收储运成本高。
- 回收体系不完善:生物基材料与石油基材料混合回收技术尚不成熟,影响闭环循环。
- 性能差距:部分生物基材料耐热性、阻隔性仍不及石油基产品,限制高端应用。
- 标准与认证滞后:全球生物基含量检测方法不统一,碳足迹核算体系待完善。
- 初始投资大:百万吨级生物基材料项目投资超百亿元,融资难度较大。
六、未来前景(2026-2030)
1. 市场规模预测
- 预计2030年全球生物基材料市场规模将突破900亿美元,2026-2030年复合增长率20-25%。
- 中国市场规模有望达到2500亿元人民币,占全球比重提升至35%。
2. 技术趋势
- 合成生物学+AI:高通量筛选与酶设计加速菌株开发,生产效率再提升50%。
- 非粮原料:秸秆、甘蔗渣、藻类等非粮生物质利用率提高到50%以上。
- 可降解与可回收并重:设计可化学回收的生物基材料,实现闭环循环。
- 碳捕集利用与封存(CCUS)耦合:利用CO2合成生物基材料实现负碳。
3.应用拓展
- 包装:生物基可降解包装在快递、外卖、商超全面替代传统塑料。
- 纺织:生物基纤维在运动服饰、家纺领域渗透率达到30%。
- 汽车:生物基聚酰胺、聚氨酯用于内饰、轮胎,单车生物基材料用量达20kg。
- 医疗:PHA、PLA用于可吸收缝合线、组织工程支架,高端市场增长迅猛。
4. 竞争格局
- 全球产能向亚太集中,中国企业通过技术突破与规模效应占据主导。
- 行业整合加速,龙头通过并购与战略合作构建全产业链。
- 跨行业联盟(品牌商+原料商+回收商)成为主流商业模式。
七、结论与建议
2026年生物基材料行业正处于政策红利期、技术突破期与市场爆发期的三期叠加阶段。尽管面临原料、回收与成本挑战,但中长期前景广阔,预计到2030年将形成万亿级市场。
建议:
1. 企业应加大非粮生物质与合成生物学研发投入,降低对粮食原料依赖。
2. 政府需完善标准、认证与碳交易机制,通过绿色金融支持产业发展。
3. 产业链上下游应协同建立回收与循环体系,提升生物基材料全生命周期竞争力。
4. 投资者重点关注PHA、生物基聚酰胺、FDCA等高成长赛道,以及具备非粮原料技术与规模化能力的企业。
生物基材料不仅是替代石油基材料的选项,更是重塑全球材料格局、实现可持续发展的核心引擎。2026年,正是布局未来的关键时点。
如若转载,请注明出处:http://www.profuturebio.com/product/52.html
更新时间:2026-11-03 02:49:25