生物基材料产业的挑战与未来 从起点到市场的探讨
在全球气候变暖与资源日益枯竭的双重压力下,生物基材料作为传统石油基材料的替代方案,正从实验室走向产业化,承载着绿色转型的厚望。从原料的起点到消费市场的终点,这条产业链上仍横亘着多重挑战。本文将从技术、经济、政策与市场等维度,剖析生物基材料产业的现状与未来。
一、起点:原料与技术的双重掣肘
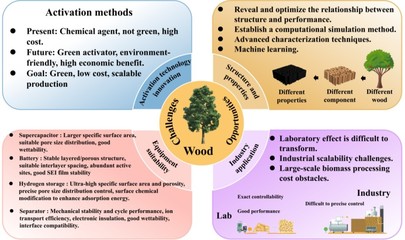
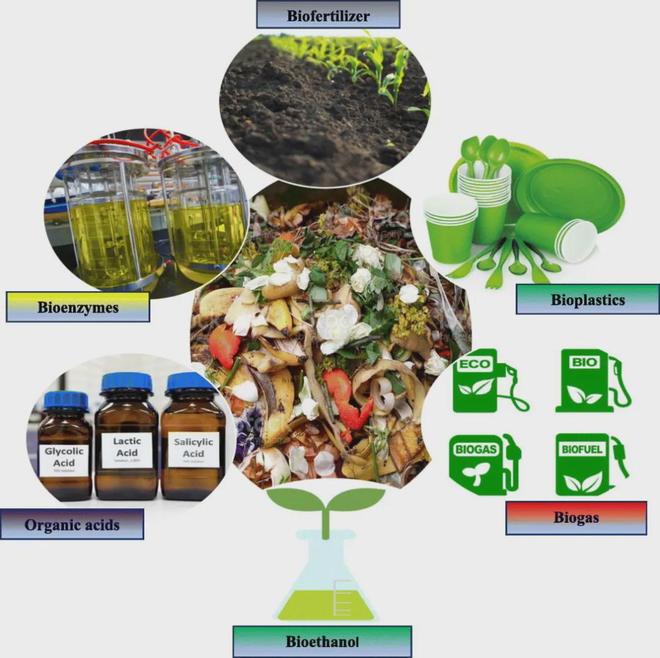
生物基材料的起点在于生物质资源。目前,糖类、淀粉、纤维素、植物油等是主要原料。但在我国,原料供给面临“与粮争地”的隐忧,非粮生物质(如秸秆、林业废弃物)的收集与预处理成本高、效率低,尚未形成稳定的供应链。核心技术的突破仍是关键瓶颈。例如,聚乳酸(PLA)的耐热性与韧性不足,聚羟基脂肪酸酯(PHA)的生产成本居高不下,菌株选育与发酵工艺效率有待提升。高性能生物基材料(如生物基尼龙、生物基聚酯)的合成技术多掌握于国外企业,国内自主知识产权体系尚不完善,部分关键单体仍依赖进口。
二、产业化:经济性与规模的博弈
从技术到产品,产业化阶段面临成本与规模的现实考验。当前,多数生物基材料的生产成本高于石油基产品,例如PLA价格约为传统塑料的1.5-2倍,限制了其大规模应用。尽管技术进步和产能扩张正在推动成本下降,但初期投资大、回报周期长,企业融资渠道有限。生产工艺的稳定性、产品批次一致性也是制约规模化生产的难题。我国生物基材料产业虽已初步形成产业链,但企业规模普遍偏小,产业集中度低,缺乏具有国际竞争力的龙头企业。产业链上下游衔接不畅,从原料供应到改性加工再到制品生产,尚未形成高效的协同体系。
三、市场:认知、标准与应用的短板
进入市场环节,生物基材料面临多重软性障碍。消费者对生物基材料的认知不足,常将其与“可降解”概念混淆,对产品性能存疑;绿色溢价尚未被广泛接受。标准与认证体系不健全,产品标识不清,市场上存在“伪生物基”产品,影响了行业信誉。应用领域受限,虽然包装、日用、纺织等领域已有应用,但在汽车、电子、医疗等高附加值领域,生物基材料仍需突破性能与成本瓶颈。回收与降解体系不完善,尤其是可降解生物基材料的终端处理设施缺乏,导致“可降解”承诺难以落地,反而可能引发新的环境问题。
四、未来:政策、创新与协同的破局之路
面对挑战,生物基材料的未来需靠多方合力破局。政策层面,应加大对非粮生物质原料利用、关键核心技术攻关的支持力度,完善标准与认证体系,建立绿色采购与补贴机制,引导市场消费。技术创新是核心,需聚焦高效菌种、低成本发酵、绿色催化等前沿技术,推动高性能、高附加值产品的研发,同时探索二氧化碳基材料、生物质直接转化等颠覆性技术。产业协同方面,要构建“原料-技术-生产-应用-回收”全链条生态,鼓励企业兼并重组,培育龙头企业,推动产业集群发展。市场拓展需以应用为导向,先在包装、农膜、纺织等成熟领域规模化,再逐步向高端领域渗透,并配套建立垃圾分类与降解处理体系。
从起点到市场,生物基材料的每一步都充满挑战,但也孕育着机遇。随着“双碳”目标的推进和绿色消费理念的普及,生物基材料产业正迎来历史性窗口期。唯有政策、技术、市场三管齐下,打通堵点,才能让生物基材料真正从“未来可期”走向“当下可为”,为可持续发展注入绿色动力。
如若转载,请注明出处:http://www.profuturebio.com/product/53.html
更新时间:2026-11-07 03:38:45